11/11/2026 – El elevado volumen de nuevas entregas acentúa el riesgo de desequilibrio entre oferta y demanda hacia 2030
El transporte marítimo de contenedores enfrenta perspectivas de creciente sobreoferta de capacidad durante los próximos años, impulsada por un volumen histórico de órdenes de construcción de buques y un crecimiento de la demanda que podría resultar insuficiente para absorber la expansión de la flota. Análisis de Sea-Intelligence, Xeneta y Drewry coinciden en advertir sobre un desequilibrio entre oferta y demanda, cuya magnitud dependerá también de factores como la congestión portuaria, las disrupciones operacionales y las estrategias de gestión de capacidad de las líneas navieras.
Expansión histórica de la flota
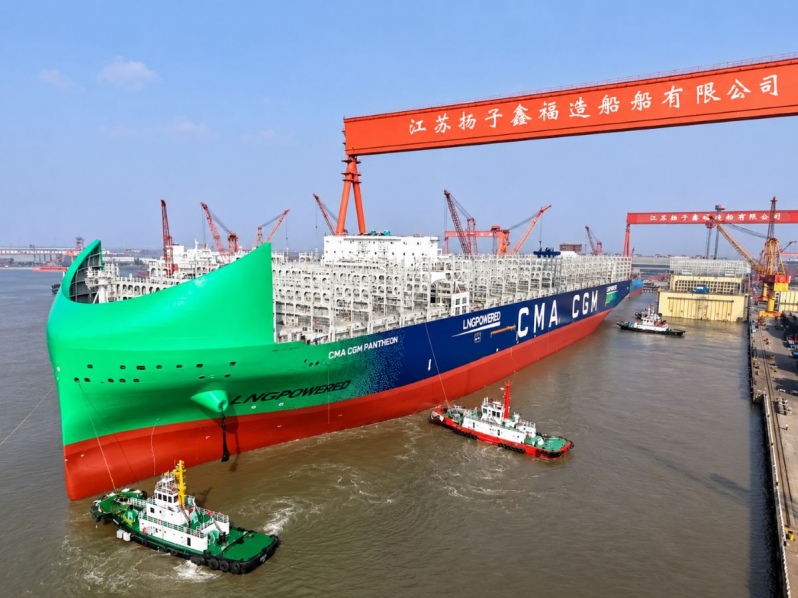
Según Sea-Intelligence, la capacidad global de transporte marítimo de contenedores aumentará desde los actuales 34 millones de TEUs hasta 40 millones en el segundo trimestre de 2028 y 50 millones en el tercer trimestre de 2030, configurando la mayor expansión de capacidad en la historia del sector.
La consultora estima que las entregas de portacontenedores nuevos promediarán un millón de TEUs trimestrales entre 2027 y 2030, con un máximo de 1,8 millones de TEUs durante el tercer trimestre de 2028.
A este escenario se suma el eventual retorno de los servicios Asia-Europa al Canal de Suez, que podría incrementar aproximadamente un 8% la capacidad efectiva disponible. Considerando ambos factores, el crecimiento acumulado de la oferta podría superar el 50% hacia finales de la década.
El desguace tampoco ofrecería un contrapeso suficiente. Incluso si las líneas navieras repitieran anualmente hasta 2030 los niveles récord de reciclaje registrados en 2016, esta medida absorbería menos del 17% de la nueva capacidad incorporada, manteniendo un crecimiento promedio anual de la flota del 8,5%.
Sea-Intelligence plantea, además, que la intensa ejecución de órdenes de construcción de buques podría responder a estrategias de posicionamiento competitivo posteriores a 2030, eventualmente vinculadas con una reestructuración de las alianzas navieras.
Demanda crecería a menor ritmo
Por su parte, Xeneta anticipa una moderación de la demanda global de transporte marítimo de contenedores tras un 2026 marcado por el adelantamiento de embarques. Aunque los volúmenes aumentaron un 4,7% durante los primeros ocho meses del año, la consultora atribuye este desempeño principalmente a dicho fenómeno y no a una expansión subyacente de la demanda.
Para 2027 proyecta un crecimiento cercano al 3,4%, dentro de un rango de entre 2,5% y 4%, mientras la flota global de portacontenedores aumentaría un 6,8%, respaldada por un libro de órdenes récord de 15,5 millones de TEUs.
Distorsiones operacionales y riesgos para 2027
En paralelo, Sea-Intelligence identificó un incremento inusual de capacidad desplegada durante octubre y noviembre de 2026, contrario a la reducción tradicional posterior a la Golden Week.
En Asia-Norte de Europa, la oferta semanal superó los 350.000 TEUs, mientras que en Asia-Mediterráneo excedió los 260.000 TEUs. En Asia-Costa Oeste de Norteamérica, alcanzó aproximadamente 393.000 TEUs en octubre y podría llegar a 400.000 TEUs en noviembre.
La consultora atribuyó este comportamiento a “una consecuencia directa de la grave acumulación de buques, causada por la persistente congestión portuaria y la falta de fiabilidad de los itinerarios en Asia”, que desplazó hacia octubre y noviembre salidas originalmente programadas para el tercer trimestre.
La sobrecapacidad es “inevitable”
Para Drewry, el problema central radica en determinar la magnitud del desequilibrio. “La sobrecapacidad es, en nuestra opinión, inevitable. Su gravedad es la verdadera incertidumbre”, sostuvo.
Esta perspectiva fue compartida por más del 70% de los participantes de un reciente webinar de la consultora: un 56,7% anticipó sobrecapacidad moderada en 2027 y un 14,2% significativa.
Drewry advirtió que una disminución de la congestión, combinada con la aceleración de las entregas y el retorno de más buques al servicio efectivo, podría intensificar “las presiones sobre la utilización de la flota, las tarifas de flete y los resultados financieros”.